فاتورة ممارس العافية في المقاولة الصغيرة: الإيصال واجب فوق 25 €
يظن كثير من الممارسين أنهم لا يدينون بفاتورة إلا للعميل الذي يطلبها. ومع ذلك، فإن الإيصال إلزامي لكل جلسة تُباع لفرد بأكثر من 25 € شاملة الضريبة. متى تسلّمونه، وماذا تكتبون فيه، وكيف تجعلونه ينطلق من الموعد بدلًا من إعادة كتابته في المساء.
لنأخذ مثال أخصائية سوفرولوجيا تعمل بنظام المقاولة الصغيرة (micro-entreprise)، وتتقاضى 60 € عن جلستها الفردية. تظن، مثل كثير من الممارسين، أنها لا تدين بفاتورة إلا للعميل الذي يطلبها. ومع ذلك، فإن الإيصال إلزامي لكل خدمة تتجاوز 25 € شاملة الضريبة تُباع لفرد، حتى لو لم يطلبه أحد. ففاتورة ممارس العافية في المقاولة الصغيرة ليست إجراءً شكليًا في آخر السنة: إنها ترافق كل جلسة تقريبًا.
إليكم متى تسلّمونها، وما يجب أن تتضمنه، وكيف تجعلونها تنطلق من الموعد نفسه بدلًا من نسخها في المساء.
فرد أم شركة: متى تكون الفاتورة واجبة
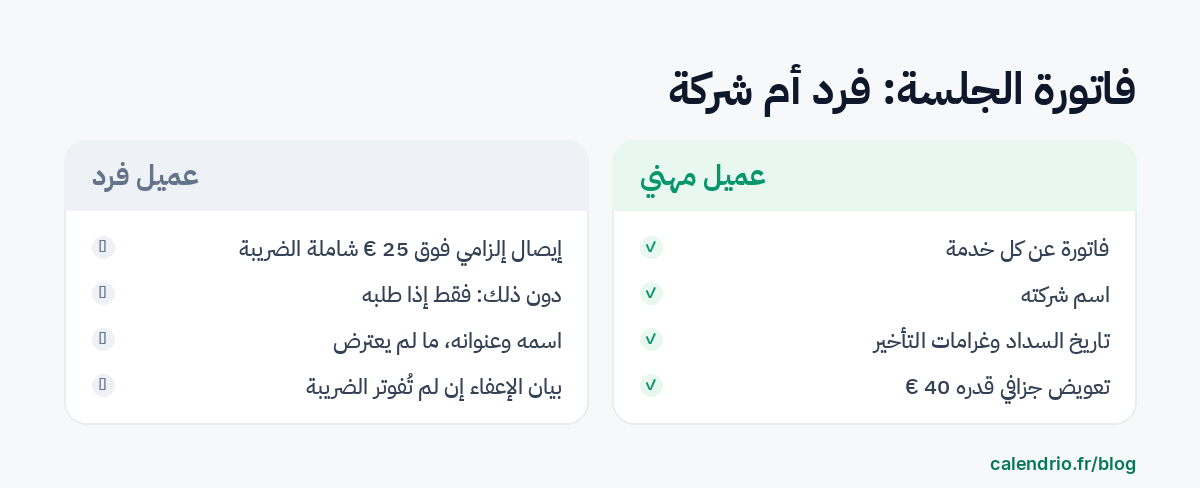
تتوقف القاعدة على نوع عميلكم. وفقًا لـصفحة الفوترة على موقع service-public.gouv.fr (تم التحقق منها في 7 أغسطس 2026)، يجب تسليم إيصال للفرد عندما تتجاوز الخدمة 25 € شاملة ضريبة القيمة المضافة. ودون هذا المبلغ يكون اختياريًا، لكنه يصبح إلزاميًا إذا طلبه العميل.
أما العميل المهني، فالفاتورة واجبة عن كل خدمة، ومبدئيًا لحظة إنجازها. هذا هو حال شركة تقدّم لموظفيها جلسات لإدارة التوتر، أو مدرسة تستعين بكم، أو منتجع صحي يتعاقد معكم من الباطن لتقديم جلسات تدليك.
ما يجب أن تتضمنه فاتورة ممارس العافية في المقاولة الصغيرة
يسرد موقع Service-public.gouv.fr البيانات الأساسية. وبالنسبة إلى المقاولة الصغيرة، فهي لا تتعدى بضعة أسطر:
- رقم فريد، ضمن تسلسل متصل بلا فجوات.
- تاريخ الإصدار وتاريخ الجلسة.
- هويتكم: الاسم واللقب متبوعين بـ« EI » أو « Entrepreneur individuel » (مقاول فردي)، وعنوانكم ورقم SIREN الخاص بكم.
- عميلكم: للفرد، اسمه الكامل وعنوانه، ما لم يعترض على ذلك؛ وللمهني، اسم شركته.
- الخدمة: وصف دقيق، والكمية، وسعر الوحدة، والمجموع.
- بيان الإعفاء من ضريبة القيمة المضافة، إذا كنتم لا تفوترون هذه الضريبة.
- للعميل المهني: تاريخ السداد، وغرامات التأخير، والتعويض الجزافي البالغ 40 € عن مصاريف التحصيل.
في وصف الخدمة، اكتبوا ما تبيعونه دون وعود: « جلسة سوفرولوجيا فردية، 60 دقيقة » بدلًا من « جلسة لعلاج القلق ». فالفاتورة أيضًا وثيقة سيقرؤها آخرون. وتُحفظ الفواتير بعد ذلك عشر سنوات. أما رقم SIREN الخاص بكم، فهو الأرقام التسعة الأولى من رقم SIRET.
نموذج سطر للنسخ
الاسم واللقب EI — [عنوان عيادتكم] — SIREN [أرقامكم التسعة]
فاتورة رقم F-2026-0042 بتاريخ 13/11/2026
العميل: [اسم العميل ولقبه]
جلسة سوفرولوجيا فردية (60 دقيقة) بتاريخ 12/11/2026 — 1 × 60,00 € — المجموع: 60,00 €
TVA non applicable (بيان الإعفاء: انظروا القسم الخاص بضريبة القيمة المضافة أدناه)
سُدِّدت في 12/11/2026 بالبطاقة البنكية.
هذا النموذج مثال على التنسيق، وليس استشارة ضريبية: وضعكم (ضريبة القيمة المضافة، نشاط مختلط، عميل في الخارج) يُتحقق منه مع محاسبكم القانوني أو مع مصلحة ضرائب الشركات التابعين لها.
كيف أدير فواتيري دون أن أقضي فيها أمسياتي؟
بجعل كل فاتورة تنطلق من الموعد، لحظة الدفع، بدلًا من إعادة كتابتها في المساء انطلاقًا من دفتر. فالموعد يتضمن أصلًا العميل والخدمة والتاريخ والسعر: لا يتبقى سوى الترقيم. إليكم أسبوع أخصائية السوفرولوجيا مع Calendrio، حيث الفواتير التلقائية مشمولة في الباقات المدفوعة وخلال الفترة التجريبية.
مرة واحدة وإلى الأبد: معلوماتكم
في قائمة « الفواتير »، تملأ اسمها متبوعًا بـ« EI » (يقترح الحقل ذلك: « مثال: Marie Dupont EI »)، وعنوانها، ورقم SIRET المكوّن من 14 رقمًا، ثم تختار « لا أفوتر ضريبة القيمة المضافة ». وما دامت هذه المعلومات ناقصة، لا يمكن إنشاء أي فاتورة: وهذا مقصود. كما تفعّل خيار « إرسال الفاتورة إلى العميل بالبريد الإلكتروني تلقائيًا »، المعطّل افتراضيًا.
الاثنين: جلسة من برنامج مرافقة مدفوعة عبر الإنترنت
تتابع عميلة برنامج مرافقة من عدة جلسات للتحضير لامتحان. تحجز الجلسة الثالثة وتدفع ثمنها عبر الإنترنت بالبطاقة. تُنشأ الفاتورة تلقائيًا بعد الدفع، بالرقم التالي، مثل F-2026-0039، وتُرسل بالبريد الإلكتروني. وإذا لم تدفع العميلة سوى عربون، تُظهر الفاتورة ذلك مع المبلغ المتبقي.
الأربعاء: جلسة مدفوعة في العيادة
يدفع عميل بشيك في نهاية جلسته. تفتح الموعد في جدولها وتضغط على زر « فاتورة »: فتُفتح صفحة « الفواتير » على هذا الموعد. تنقر على « إنشاء الفاتورة » وتحدد « مدفوع مسبقًا في المكان ». ولا تضيع الجلسات المنسية: إذ تعرض الصفحة « مواعيد نوفمبر بلا فاتورة ».
الخميس: تدخل في شركة
تطلب منها شركة صغيرة ورشة لإدارة التوتر لفريقها. هنا، تكون الفاتورة واجبة مهما كان المبلغ، مع تاريخ السداد وغرامات التأخير والتعويض البالغ 40 €. وبما أن فاتورة Calendrio لا تحتوي على حقل لرقم SIRET الخاص بالعميل، فإنها تُعدّها بأداة الفوترة الخاصة بها (انظروا الحدود أدناه).
في نهاية الشهر: التصدير
تختار الشهر في « الفواتير » وتنزّل ملف CSV لمحاسبتها: الأرقام، والتواريخ، والعملاء، والمبالغ، وضريبة القيمة المضافة، وطرق الدفع. ويمكن قراءة كل فاتورة أو طباعتها أو حفظها بصيغة PDF من المتصفح. ومحتواها يُجمَّد عند الإصدار: وحدها حالة الدفع يمكن أن تتغير بعد ذلك.
أما الخطة المجانية في Calendrio، فلا تُنشئ فواتير. وتبقى الفواتير الصادرة خلال اشتراك أو فترة تجريبية متاحة للاطلاع إذا عدتم إليها.
الحالات التي لا يكفي فيها جدول المواعيد
أداة المواعيد ليست برنامج فوترة متكاملًا. إليكم حدود Calendrio التي ينبغي معرفتها قبل الاعتماد عليه:
- العميل المهني: تحمل الفاتورة اسمه وبريده الإلكتروني، لكن لا يوجد فيها حقل لرقم SIRET أو رقم ضريبة القيمة المضافة الخاص به. لتدخلاتكم في الشركات، تناسبكم أداة فوترة أكثر.
- عنوان العميل: لا يظهر إلا في جلسة بالمنزل. وإذا أصرّ عميل فرد على ظهور عنوانه في فاتورة جلسة في العيادة، فأعدّوها بأداة أخرى.
- الإلغاء بعد الفوترة: لا يُنشئ Calendrio إشعارًا دائنًا. تبقى الفاتورة قائمة؛ ويُعدّ الإشعار الدائن بأداة المحاسبة الخاصة بكم.
- بطاقات الهدايا والباقات: ليس لبيعها فاتورة خاصة. ويظهر الجزء المدفوع بالرمز في فاتورة الجلسة وفي التصدير. اسألوا محاسبكم عن كيفية معالجة البيع نفسه؛ وطريقة عمل البطاقات مفصّلة في المقال الخاص بـبطاقة الهدايا للمستقل.
- اللغة: الفاتورة والتصدير باللغة الفرنسية، حتى لعميل حجز بلغة أخرى.
بيان ضريبة القيمة المضافة والفاتورة الإلكترونية: ما الذي يتغير
هناك تغييران جاريان، وهما يخصّان أيضًا المقاولات الصغيرة التي لا تفوتر ضريبة القيمة المضافة.
بيان الإعفاء. تنتقل ضريبة القيمة المضافة من المدونة العامة للضرائب (CGI) إلى مدونة الضرائب على السلع والخدمات (CIBS). وعلى موقع Légifrance، تدخل المادة L. 233-3 من CIBS، التي تعرّف المقاولة المعفاة، حيز التنفيذ في 1 يناير 2027 (الأمر رقم 2026-671 المؤرخ 27 يوليو 2026). غير أن المصادر الرسمية لا تقول الشيء نفسه: فصفحة service-public.gouv.fr (تم التحقق منها في 7 أغسطس 2026) تشير إلى البيان « TVA non applicable, art. L. 223 et s. du CIBS » منذ 1 سبتمبر 2026، مع بقاء المرجع القديم مقبولًا حتى 31 ديسمبر 2027. قبل تغيير فواتيركم، اطلبوا من محاسبكم اعتماد الصيغة الدقيقة. حاليًا، يكتب Calendrio « TVA non applicable, art. 293 B du CGI »؛ ويتيح حقل « بيان أسفل الفاتورة » إضافة سطر إذا نُصحتم بذلك.
الفاتورة الإلكترونية. وفقًا لـمطوية المديرية العامة للمالية العامة (DGFiP) الخاصة بالمقاولات الصغيرة (مايو 2026)، فإنكم تستقبلون الفواتير الإلكترونية منذ 1 سبتمبر 2026. وفي موعد أقصاه 1 سبتمبر 2027، ستُصدرون عبر منصة معتمدة فواتيركم الموجهة إلى الشركات بصيغة إلكترونية، وستُرسلون بيانات مبيعاتكم للأفراد (e-reporting). بالنسبة إلى عملائكم الأفراد، يُطبَّق الـe-reporting وليس الفاتورة الإلكترونية. Calendrio ليس منصة معتمدة: اختاروا منصة قبل ذلك الموعد.
- للفرد، الإيصال إلزامي فوق 25 € شاملة الضريبة، وعند الطلب دون ذلك.
- للشركة، فاتورة عن كل خدمة، مع بيانات الدفع.
- الاسم متبوعًا بـ« EI »، ورقم SIREN، والترقيم المتصل، وبيان الإعفاء: تحققوا من هذه الأسطر مرة واحدة.
- اجعلوا الفاتورة تنطلق من الموعد المدفوع، لا من دفتر يُعاد نسخه في المساء.
- بيان ضريبة القيمة المضافة والفاتورة الإلكترونية: راجعوا الأمر مع محاسبكم واختاروا منصة معتمدة قبل 1 سبتمبر 2027.
ما يقدّمه Calendrio لفواتيركم
يُنشئ Calendrio فاتورة الجلسة المدفوعة عبر الإنترنت، ويفوتر بنقرة واحدة الجلسة المدفوعة في العيادة، ويرقّم دون فجوات ويُعدّ تصدير الشهر. هذه الفواتير التلقائية بعد الموعد مشمولة في الباقات المدفوعة (Pro بسعر 39 € دون ضريبة شهريًا) وفي الفترة التجريبية. وتجدون الأدوات الأخرى المصممة لمهنتكم في صفحة ممارسي العافية.
جرّبوها على جلسات نوفمبر: حتى 30 نوفمبر 2026، يمدّد هذا الرابط الفترة التجريبية من شهر إلى ثلاثة أشهر، دون بطاقة بنكية ودون التزام.
الأسئلة الشائعة
كيف أدير فواتيري دون أن أقضي فيها أمسياتي؟
هل عليّ إصدار فاتورة إذا لم يطلبها العميل؟
ما بيان ضريبة القيمة المضافة الذي أكتبه على فواتيري؟
هل هو مجاني؟ وأين تنتهي الخطة المجانية؟
ماذا لو امتلأ جدول مواعيدك من تلقاء نفسه؟
مع Calendrio، يحجز عملاؤك عبر الإنترنت على مدار الساعة ويتلقون تذكيرات تلقائية. تجربة مجانية لمدة شهر، دون بطاقة بنكية.
جرّب Calendrio مجانًا- Entreprendre.service-public.gouv.fr — Tout savoir sur la facturation (vérifié le 07/08/2026, consulté le 13/11/2026)
- Légifrance — Article L233-3 du Code des impositions sur les biens et services, version en vigueur au 01/01/2027 (ordonnance n° 2026-671 du 27 juillet 2026, consulté le 13/11/2026)
- DGFiP — La facturation électronique, dépliant pour les micro-entreprises (mai 2026, consulté le 13/11/2026)